Las hipotecas a 100 años en Japón; ¿una solución aplicable en España?
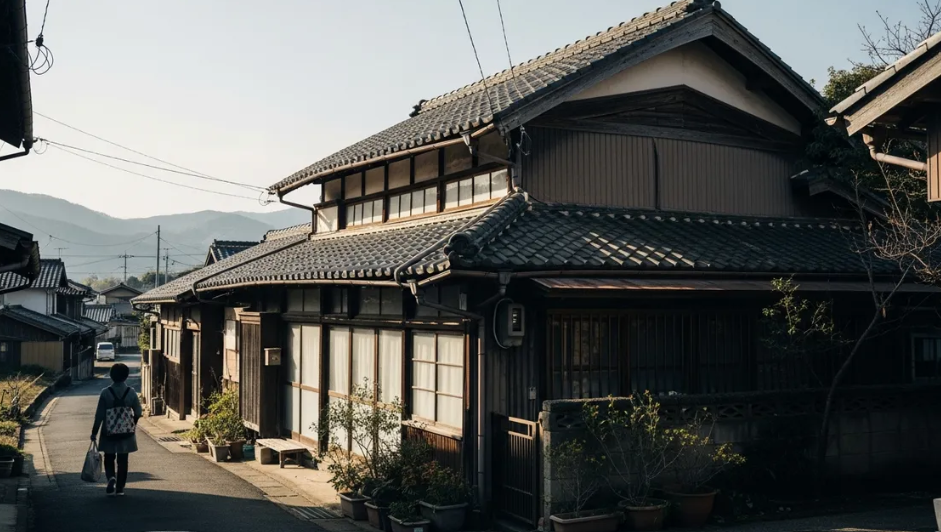
Esta forma de entender la adquisición de un inmueble en el país oriental se ha escuchado tras las dificultades en la materia en España
- Lancelot Digital
- Cedida
Las hipotecas a 100 años representan una forma diferente de entender la financiación de la vivienda. En lugar de limitar el préstamo a la vida laboral de una persona, permiten plantear la adquisición de un inmueble como un proyecto patrimonial que podría extenderse a hijos y nietos. Japón constituye uno de los ejemplos históricos más conocidos de este modelo, documentado en un estudio académico publicado en 1995.
Entre sus principales ventajas destaca la posibilidad de reducir la cuota mensual. Al distribuir la devolución del préstamo durante un periodo mucho más prolongado, el esfuerzo económico inicial puede ser menor. Esto podría facilitar el acceso a una vivienda a determinadas familias y permitir una planificación financiera que tenga en cuenta los recursos de varias generaciones.
Otra ventaja potencial es la conservación del patrimonio familiar. Una vivienda puede convertirse en un activo destinado a perdurar durante décadas, con mecanismos de financiación y transmisión previstos desde el principio. Asimismo, la participación conjunta de padres e hijos puede favorecer la cooperación económica y facilitar la compra de una vivienda que responda a las necesidades de distintas generaciones.
Sin embargo, el principal inconveniente es que una cuota más baja no significa que la vivienda sea más barata. Cuanto mayor sea el plazo, más tiempo se pagan intereses y mayor puede ser el coste total del préstamo. Por ejemplo, para una hipoteca de 200.000 euros a un interés fijo del 3 %, una amortización convencional a 30 años supondría una cuota aproximada de 843 euros mensuales. Si se prolongase a 100 años, bajaría a unos 515 euros, pero el total abonado aumentaría de unos 304.000 a 618.000 euros, sin incluir comisiones ni otros gastos.
Existe, además, un riesgo patrimonial: las generaciones futuras podrían recibir una vivienda acompañada de una deuda considerable. Los cambios en los ingresos familiares, los tipos de interés o las circunstancias personales también pueden dificultar el cumplimiento de las obligaciones. A ello se suman cuestiones legales sobre la sucesión, la responsabilidad de los herederos y la titularidad del inmueble.
Las hipotecas a 100 años ofrecen una perspectiva interesante para organizar la vivienda entre generaciones, pero no constituyen una solución automática al problema del acceso residencial.